記事を探す
記事・10sec.の本文から探せます// よく検索されるテーマ
こんな言葉で探せます。
こんな言葉で探せます。
米アンソロピックは19日(米国時間)、米ナスダック市場に上場した。初日の終値は97.17ドルで、公開価格の83ドルを17%上回った。ナスダックの集計では、時価総額は約1兆2,716億ドル(約203兆円)になる。
公開の総額は約813億ドル(約13兆円)で、このうち新株の発行で会社が調達するのは約793億ドル(約12兆7,000億円)だ。調達した資金は、計算資源とインフラへの投資や採用などに充てる。
米証券取引委員会(SEC)に提出した目論見書によると、計算資源やデータセンターの購入・賃借の契約額は、約9,009億ドル(約144兆円)にのぼる。このうち約4,516億ドル(約72兆円)は2030年末までに、残りの大半は31〜45年に発生する見込みだ。9月末から1年間の支払いは約707億ドル(約11兆3,000億円)になる。
主な契約先への最低支払額は、グーグルが2033年7月までに約1,213億ドル、アマゾンが36年4月までに1,100億ドル、マイクロソフトが33年6月までに472億ドルとなっている。この3社には、同社が実際に使う量にかかわらず払う。スペースXの子会社スペースXAIとも、エヌビディア製の画像処理半導体(GPU)を使う計算資源で、最大1,205億ドルの契約を締結した。
7〜9月期の売上高は前年同期比12.3倍の約170億ドル(約2兆7,000億円)に増え、計算資源とインフラの費用の伸び(4.8倍)を上回った。営業利益率は前年同期のマイナス224%からマイナス3%に改善したが、営業損益は5億6,700万ドル(約903億円)の赤字だった。
同社は主な理由として、複数年契約より割高な短期契約で調達した計算資源50億ドル(約7,970億円)と、社員の寄付に会社が自社株で上乗せする分の費用20億ドル(約3,188億円)を挙げる。
半導体大手の米エヌビディアが17日(米国時間)に発表した2026年8〜10月期決算は、売上高が前年同期比2.0倍の1158億ドル(約18兆円)となり、四半期として過去最高を更新した。純利益も前年同期比2.0倍の653億ドル(約10兆円)だった。
新製品も伸びを支えた。画像処理半導体(GPU)や中央演算処理装置(CPU)などを組み合わせた、AI向けの最新の計算基盤「Vera Rubin(ベラ・ルービン)」は、同社の製品として過去最速の立ち上がりだという。同製品の売上高は、前の四半期から200億ドル(約3兆円)近く増えた。同製品を含むデータセンター部門の売上高は前年同期比2.1倍の1076億ドル(約17兆円)で、全体の9割超を占めた。
データセンター向け売上を買い手別に見ると、アマゾンやグーグル、メタといった巨大テック(ハイパースケーラー)向けは前年同期比71%増の601億ドル(約10兆円)だった。新興クラウド事業者や一般企業、製造業、各国が自前で開発・運用するAI基盤「ソブリンAI」などに向けた売上は、同3.0倍の475億ドル(約8兆円)に伸びた。前年同期からの増加額でも、こうした買い手向けは314億ドル(約5兆円)増え、ハイパースケーラー向けの250億ドル(約4兆円)を上回った。
数年先の需要に備え、部材や製造枠の予約も積み増している。部材の購入や委託先での製造枠を確保する調達契約は、複数年分のメモリーを中心に、前の四半期の2790億ドル(約44兆円)から4割増えて3900億ドル(約62兆円)となった。
これらの調達契約にデータセンターの賃借やクラウドの利用、出資、設備投資を合わせると、将来の成長に備えた契約は10月25日時点で計5180億ドル(約83兆円)に達する。データセンターの賃借には、最長20年の契約も含まれる。
生産の準備も進む。原材料の在庫は、1月25日時点の38億ドル(約6100億円)から158億ドル(約2.5兆円)に積み増した。在庫全体も前の四半期の316億ドルから397億ドル(約6.3兆円)に増えており、同社はVera Rubinの増産を支えるためだと説明する。供給網では10月、半導体パッケージ基板大手のイビデンなどと組み、生産能力を広げる計画を発表している。
次の四半期にあたる11月〜2027年1月期は、売上高が前年同期比91%増の1300億ドル(約21兆円)±3%になると見込む。見通しには、中国からのデータセンター向け演算製品の売上を含めていない。8〜10月期は、中国向けにデータセンター用の旧世代GPU「Hopper」を24億ドル(約3800億円)出荷していた。
ジェンスン・フアン氏が11日(米国時間)に最高経営責任者(CEO)を辞任し、最高財務責任者(CFO)のコレット・クレス氏が兼務で暫定CEOを務める。クレス氏は今回の決算発表で、「当社の勢いは本物だ」とコメントした。
この記事のポイント
① 電線大手3社の4〜9月期決算は、AI向けのデータセンター需要が増え、光ファイバーなどの光製品を扱う部門が利益を大きく伸ばした。全社の営業利益に占める割合は、古河電工で前年同期の4%から41%に、住友電工で14%から28%に、フジクラで82%から93%に高まった
② フジクラは、光ファイバーの需給が世界的に逼迫しているとする。他社からも光ファイバーや光ケーブルを仕入れて供給を増やし、8月の決算説明会では同じ製品を約25%値上げした例があると説明した。古河電工も値上げを増益の理由に挙げる
③ 3社は供給能力の増強を進める。古河電工は26年度初めに比べ、データセンター向けの光ケーブルを2倍、レーザーのチップを5倍に増やす。住友電工は光コネクタの生産能力の目標を前回計画比で1.5倍に引き上げた。フジクラは米国で新工場の建設地を選定している
電線大手3社の2026年4〜9月期決算は、そろって大幅な増益となった。営業利益は住友電気工業が前年同期比44%増の2,195億円、古河電気工業が同3.0倍の576億円、フジクラが同2.6倍の2,350億円だった。
けん引したのは、光ファイバーや光ケーブルを扱う光の部門だ。古河電工の光ソリューション部門は、営業利益が前年同期の7億円から236億円に急増し、全社に占める割合が4%から41%に高まった。
住友電工の情報通信関連事業は前年同期比2.8倍の612億円となり、自動車関連事業(537億円)を抜いて5部門で最大になった。全社に占める割合は14%から28%へ倍増した。
フジクラはもともと、光の事業が利益の大半を占める。情報通信事業の営業利益は2,176億円で全社の93%(前年同期は82%)に達し、営業利益率も37.4%と前年同期の24.3%を大きく上回った。
データセンターでは、建物の中のサーバー間を光コネクタでつなぎ、建物間やデータセンター間は光ケーブルで結ぶ。大陸の間は、海底に敷く光ファイバーが担う。住友電工は、生成AI市場の拡大でデータセンター向けの光配線製品などの需要が増えたことを、増収の理由に挙げる。
フジクラでは、データセンターの中の配線に使うコネクタ付きケーブルや光ケーブルが伸び、配線工事を請け負う事業も売上高を押し上げた。
古河電工も光ファイバーや光ケーブルの販売数量が増えたうえ、光以外の製品も育っている。サーバーを水で冷やす装置(水冷モジュール)を4〜9月期に量産し始め、高速通信に使う電子基板向けの銅箔の販売も伸びた。こうした製品を扱う情報コンポーネント部門の営業利益は、前年同期比2.4倍の152億円となった。
フジクラは、光ファイバーの需給が世界的に逼迫しているとする。自社の生産に加え、光ファイバーや光ケーブルを他社からも仕入れて供給を増やした。工場を新たに建てるには時間がかかるため、ファイバーをあまり使わずに作れるコネクタ付きケーブルなどの販売にも力を入れる。
価格も上がっている。同社は、顧客が部材を手に入れにくくなるなか、価格よりも納期を優先する状況が強まっていると説明する。短い納期で受けた大型案件は、営業利益を前年同期比で632億円押し上げた。
値上げも増益の要因に挙げ、8月の決算説明会では同じ製品の価格を約25%引き上げた例があるとした。世界の光ファイバー価格は上昇基調にあり、需給逼迫の緩和は感じていないともしている。
同社は8月時点で、昨年稼働した千葉県佐倉市の光ファイバー工場がフル稼働に近い水準にあり、米国で次の新工場の建設地を選定しているとした。26年度の営業利益は前年度比2.3倍の4,290億円を見込む。為替の前提を円高方向に見直して、前回予想から30億円引き下げた。下期も米国向けを中心に堅調な需要が続き、受注済みの大型案件の出荷も続くとする。
古河電工も、データセンター向け製品の需給が引き締まった状態が続いているとし、光ソリューション部門の増益の理由に値上げを挙げる。供給能力は26年度初めに比べて大きく増やし、光ケーブルと接続部品は2倍、海底用の光ファイバーは4倍、光の信号を出すレーザーのチップは5倍にする。新しい設備は28〜29年度にかけて順次動き出す。
26年度の設備投資は1,500億円を計画し、うち約450億円をサーバーの熱を逃がす放熱・冷却製品に充てる。営業利益は、前回予想から130億円引き上げて1,360億円を見込む。このうち光ソリューション部門は530億円で、前年度の5.0倍にあたる。
住友電工は、光コネクタの生産能力の目標を前回計画比で1.5倍に引き上げた。26〜28年度の3年間で、前の3年間(6,803億円)を上回る1兆円を設備に投じる。
同社は26年度の営業利益を、7月の予想から500億円引き上げて5,000億円と見込む。情報通信関連事業の売上高は26年度見込みの5,100億円から28年度に9,700億円へ、営業利益は1,560億円から2,400億円へ伸ばす計画だ。
米エヌビディアのジェンスン・フアン最高経営責任者(CEO)が11日(米国時間)、即日辞任した。同社が12日に発表した。最高財務責任者(CFO)のコレット・クレス氏が兼務で暫定CEOを務める。
同社は辞任の理由を明らかにしていない。フアン氏をめぐっては、外国の情報機関による工作の対象になっていたとの報道が出ており、その中で女性との不倫関係も伝えられていた。フアン氏は8日、社員宛てのメールで不倫を認めて謝罪し、報道が指摘した安全保障上の懸念については、取締役会が独立した調査を始めたと伝えた。同日に調査を発表した取締役会は、フアン氏と経営陣への信頼も示していたが3日後に辞任が決まった。
取締役会議長に就いたハーベイ・ジョーンズ氏は、1993年から同社の取締役を務めてきた。半導体設計ソフト大手の米シノプシスでは、CEOや会長を歴任した。同氏は12日の発表で、「事業運営、お客様への約束の履行、製品ロードマップの推進は、滞りなく継続されるものと考えている」と述べた。
エヌビディアは、AI企業が使うデータセンターを保証や出資で支えてきた。8月の四半期報告書で開示した保証の上限額は計1085億ドル(約17.3兆円)で、その97%にあたる1050億ドル(約16.8兆円)はOpenAI関連だ。米オハイオ州でOpenAIが借りる施設について、賃料や電力代の一部を、OpenAIが払えなくなった場合に肩代わりする。保証は施設の稼働に合わせて効力を持ち、2029年1月期中に始まる見通しだ。
AI企業などへの出資も大きく、保有する株式などは7月下旬時点の評価額で990億ドル(約15.8兆円)ある。これとは別に、条件付きで250億ドル(約4兆円)の出資も約束している。さらに、AIクラウド企業の売れ残った計算資源を引き受ける契約(360億ドル)と他社に譲渡予定のデータセンターのリース契約(200億ドル)がある。前出の保証とこれらを合わせると、AI企業やデータセンター向けの支援は2885億ドル(約46.1兆円)にのぼる。
この約46兆円は、保有している株式や締結済みの契約にもとづく。条件付きの出資や保証の上限額も含むが、CEOが交代してもなくならない。フアン氏は8月の決算説明会で、AI開発企業への出資を「一世代に一度の機会」と語っていた。
一方、行方が見えないのは新たな資金集めの計画だ。米アポロ・グローバル・マネジメントや米ブラックストーンなど金融大手6社と組み、AIインフラ向けに外部から5000億ドル(約80兆円)超の資金を呼び込む構想で、8月に覚書を締結した段階にとどまる。同月に提出した四半期報告書は「正式な契約に至らない可能性がある」と記している。
クレス氏が暫定CEOとして臨む初めての決算発表は、17日に予定されている。
AI向け新興クラウド企業の米コアウィーブが、資金調達を見直す。イントレーター最高経営責任者(CEO)は11月10日(米国時間)の決算説明会で「今の利回りでは事業の資金を無担保の社債市場で集めない。その必要もない」と述べた。
同社は、米エヌビディア製の画像処理半導体(GPU)を大量に備えたデータセンターを運営し、AIの開発や運用に必要な計算能力を企業に貸し出している。主な顧客には米マイクロソフトやOpenAI、Metaなどが名を連ねる。
資金調達を見直す背景には、成長の速さと膨らむ支払利息がある。7〜9月期の売上高は前年同期比2.7倍の36億6,100万ドル(約5,790億円)で、2026年12月期の売上高の見通しも130億〜133億ドルに引き上げた。
契約済みの受注残は1,325億ドル(約21兆円)と前年同期比2.4倍に膨らみ、設備が追いつかない。契約済みの電力容量4.6ギガワット超のうち、稼働しているのは1.7ギガワット超で、今年は370億〜390億ドルを設備に投じる。
同社はその資金の多くを、借り入れでまかなってきた。借入金の元本は6月末時点で355億ドル(約5兆6,000億円)に上る。
7〜9月期の支払利息は8億4,600万ドル(約1,340億円)と、本業のもうけを示す営業利益(2億700万ドル)を大きく上回り、最終損益は7億900万ドル(約1,120億円)の赤字だった。赤字幅は前年同期比6倍超に広がった。支払利息は、10〜12月期に最大11億5,000万ドル(約1,820億円)まで増える見込みだ。
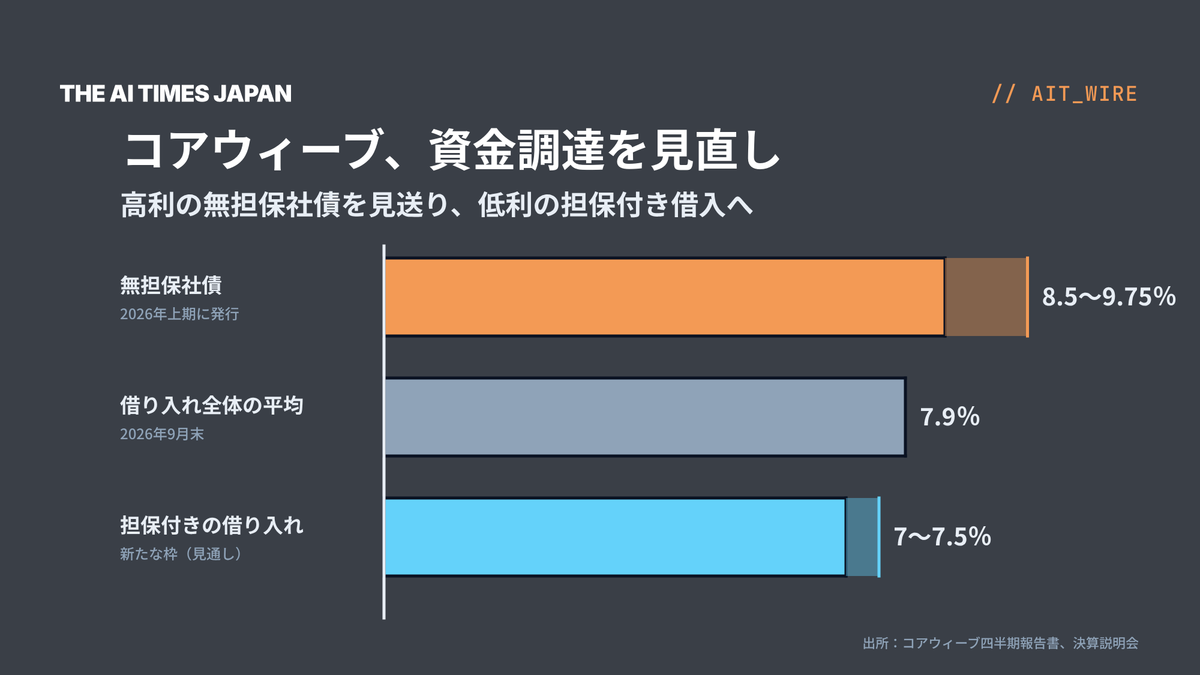
特に金利が高いのが無担保社債だ。2026年上期に発行した分の利率は、転換社債を除いて8.5〜9.75%と、借り入れ全体の平均金利(7.9%)より高い。市場で取引されている社債の利回りは、決算発表の直前には約15%に達していた。
同社は、足元の利回りの水準では、2027年末まで無担保社債を新たに発行しない考えだ。その分は、顧客との契約を担保にした借り入れと、顧客からの前払い金で補う。
担保付きの借り入れは、これまでも同社の資金調達の中心で、無担保社債より金利が低い。数週間以内に設ける新たな借り入れ枠は、複数の格付け会社が投資適格の高い格付けを示しており、金利は7〜7.5%程度になる見通しだ。前払い金も、契約済みの顧客から今後3カ月で約90億ドルを受け取る。
設備投資を抑える余地もあるという。アグラワル最高財務責任者(CFO)は、新たな受注を見込んだ先行投資を控え、既存の受注分の設備だけに絞れば、2027年の設備投資は今年並みにとどまるとの見通しを示した。
AI半導体大手の米エヌビディアは2025年9月、コアウィーブがAI向けに貸し出す計算能力のうち、借り手がつかずに余った分を2032年4月まで買い取る契約を締結した。当初の契約額は63億ドルだった。2026年1月には、コアウィーブに20億ドルを出資している。
借り入れコストの上昇が重荷となっていたコアウィーブ株は、決算を受けた11日の米株式市場で、前日比2割超上昇して取引を終えた。
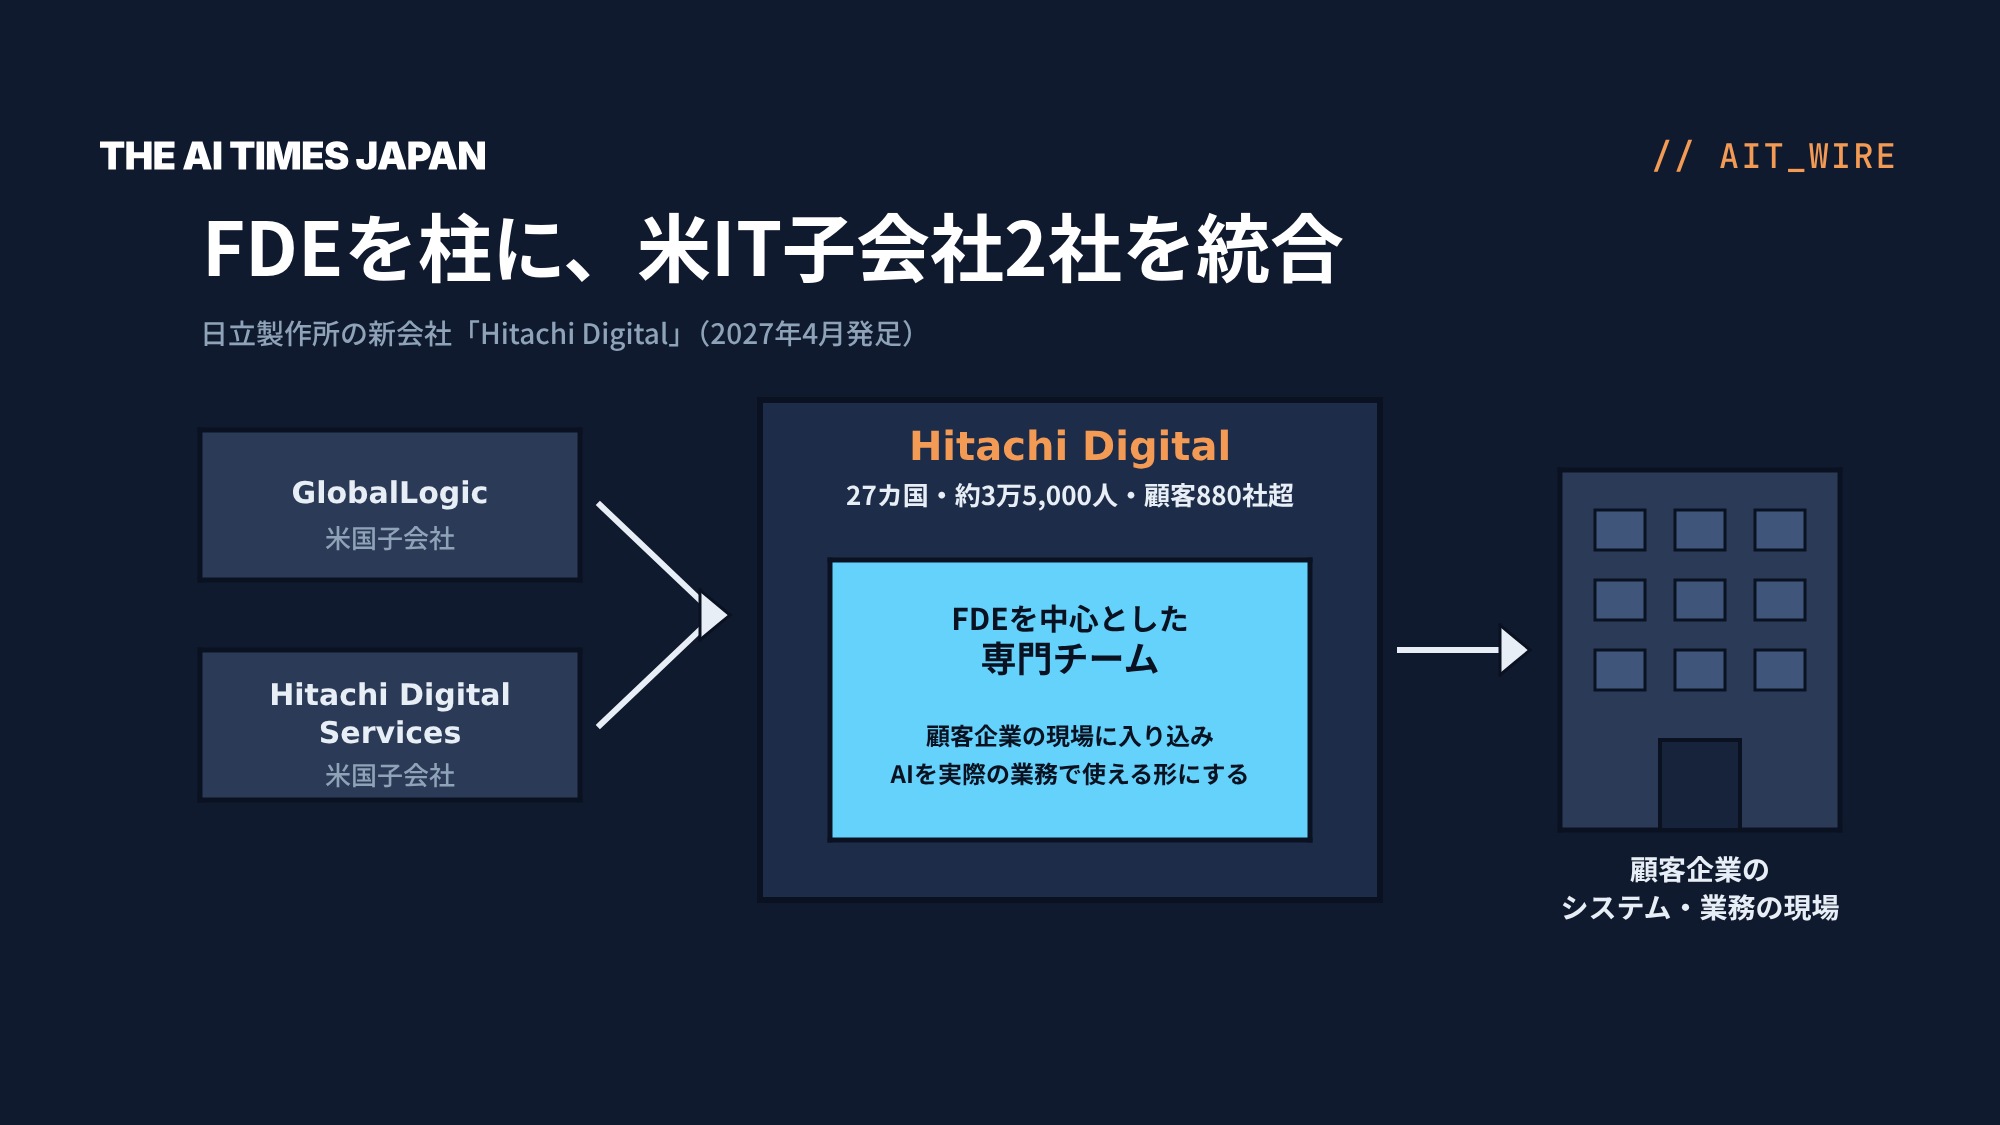
日立製作所は、米国子会社のGlobalLogicとHitachi Digital Servicesを一つにした新会社「Hitachi Digital」を、2027年4月1日に発足させる。
2社を合わせると27カ国に約3万5,000人の人材を抱え、顧客は880社を超える。新会社はこの体制で、AIの実装を含むITサービスを一括して提供する。
日立は統合の背景として、顧客がシステムの発注先を少数に絞り込み、戦略から運用までを一貫して任せられる相手を優先する傾向が強まっていることを挙げる。
同社の実績も、その流れを裏付ける。新会社となる2社の上期の売上は前年同期比28%増の40億9,800万ドル(約6,470億円)。伸びを支えたのは、日立の電力や鉄道などの部門と一緒に手がけた案件だった。こうした案件での2社の売上は、前年同期比46%増の28億6,000万ドル(約4,510億円)に上った。
新会社の要となるのが、FDE(フォワード・デプロイド・エンジニア)を中心とした専門チームだ。顧客企業の現場に深く入り込み、AIを実際の業務で使える形にするまでを担う。日立はこのチームを、新会社のビジネスモデルの「中核」と位置づける。今後は、FDEをはじめとするAI・データ・クラウド領域の人材への投資やM&Aを通じて事業を広げる方針だ。
FDEは、電力や鉄道、工場などの設備にAIを組み込むフィジカルAIでも役割を担う。こうした現場に入って集めたノウハウを、現場向けのAIサービス群「HMAX」に取り込む。日立はHMAXの今期の売上を、前期比70%増の5,100億円と見込む。
AIでシステム開発の仕事そのものも変わりつつある。日立の今井泰樹執行役常務は、9月に開いた自社イベントの対談で、社内で試しにAIを使ってシステムを開発したところ、設計から動作の確認までの生産性が従来の約200倍になったと説明した。企業からシステム開発を請け負うSI事業がAIに取って代わられるとの見方に対しては、「大きなチャンスと捉えている」と述べた。
同社は国内でも、グループ全体でFDEを5,000人育成・配置する計画を掲げる。7月時点の約300人を、年度末には約1,000人へ増やす(関連記事:生成AIの勝負は「実装」へ——日立が3倍に増やす新職種「FDE」とは何か)。
NTTデータは11月5日(米国時間)、世界の複数のデータセンター計画に、米ブルーム・エナジーの燃料電池を導入することで合意したと発表した。発電能力は合計90万キロワットで、大型の原子力発電所1基(100万キロワット級)に近い規模になる。非常用ではなく常用の電源として使い、2027年から納入が始まる。ブルームにとっては、国際案件で過去最大となる。
NTTデータは、企業のサーバーを預かるデータセンター事業を世界で展開する。提供している電力容量は9月末時点で約175万キロワットで、今回の燃料電池の発電能力はその容量の半分ほどにあたる。同事業を担うNTT Global Data Centersのダグ・アダムス最高経営責任者(CEO)は、顧客がAIの導入を進めるペースに、電力網だけでは追いつけない場合があると指摘。そのうえで、需要に応えるには「電力をどれだけ早く確保できるかが、決定的な要素の一つになった」とコメントした。
燃料電池は電力を使う場所で発電するため、電力網からの供給を待たずに稼働できる。発電ユニットを追加して発電能力を増やせる構造で、データセンターの建設の進み具合に合わせて段階的に電源を拡張できる。
Googleは11月5日(米国時間)、米ワイオミング州シャイアンに建設するデータセンターに長期で170億ドル(約2兆6,900億円)を投じると発表した。データセンターを動かす電力の一部は、ブルーム製の燃料電池で賄う。出力は70万2,000キロワットと、大型の原子力発電所1基の7割ほどにあたる。
同社は、電力の需要が多い時間帯にAI向けの計算を抑えることで、新しいデータセンターを電力網に早くつなげる取り組みも進めている(関連記事:米データセンターの電力消費、2030年に全体の12%——Google・エヌビディアなどが「節電」連合、新拠点の早期接続へ)。
トヨタ自動車は11月5日の決算発表で、ロボット事業の売り上げを2030年以降に着実に伸ばしていく方針を示した。2027年1月1日付で全社直轄の組織「トヨタロボティクス」を新たに立ち上げ、社内に分散するロボット関連の人材や知見を集める。トップには、執行役員で最高生産責任者(CPO)の志賀武文氏が兼務で就く。
出発点は、自社グループや仕入先の工場だ。トヨタは、これらの工場には古い設備の更新で年1兆円規模の投資需要があるとみる。2028〜40年に、トヨタ・グループで15万台、仕入先で25万台、計40万台のロボットの導入を想定する。実績を積んだうえで、ほかの製造業や家庭向けなどへ広げる。
同社は、AIやロボットは人を置き換えるのではなく、人の能力を広げるためにあると説明する。工場で目指すのも、熟練者の技を学び、人と並んで働くロボットだ。
強みには、世界60工場で1万8,000人の熟練技能者が日々改善に取り組む現場のデータなどを挙げる。その技能をロボットに効率よく覚えさせるAIを使うほか、自動運転の技術開発で培ったソフト基盤「Arene」の知見もロボットに生かす。
社外の技術も取り込む。AIやロボット、先端半導体などのスタートアップに、複数のファンドを通じて約5,100億円の資金枠で投資しており、協業先はすでに100社を超える。見いだした成果を自社の技術と組み合わせる。
4〜9月期の連結決算(国際会計基準)は、売上高に当たる営業収益が前年同期比9.5%増の26兆9,624億円、営業利益が同9.2%増の2兆1,911億円だった。トヨタは、為替や関税の影響の軽減などが増益につながったとした。販売台数もハイブリッド車を中心に底堅く推移した。
2027年3月期通期の営業利益は、従来予想の3兆4,000億円から3兆9,000億円に引き上げ、前期比3.6%の増益を見込む。
ANAホールディングスと日本航空(JAL)の2026年7〜9月期決算で、国際貨物の収入はANAが前年同期比36.5%増の1,087億円、JALが38.1%増の512億円だった。輸送重量は前年同期比でANAが1.1%増、JALが2.2%増と、ともにほぼ横ばいだったが、1キログラムあたりの単価はいずれも35%上がった。
ANAは、国際貨物の収入が伸びた理由として、高単価の半導体関連の需要が続いたことや北米向けの貨物を最大限獲得したことを挙げる。7〜9月期の収入の53.4%を北米向けが占め、北米向けの単価は全体の平均の約1.8倍にあたる。
JALも、アジア発北米向けの旺盛なAI関連需要をとらえたと説明する。燃油高を燃油サーチャージなどで価格に転嫁したことも、増収につなげた。
両社は上期に続き、10月からの下期も国際貨物の拡大を進める。ANAはAI関連を中心に高い単価の荷物を取り込む方針で、下期の国際貨物の売上高は当初計画より13%多く見込んだ。2027年4月には、ANA Cargo、日本貨物航空、NCA Japanの貨物3社を1社に統合する。
JALはNIPPON EXPRESSホールディングスとの提携で、他社の大型貨物機を使ったロサンゼルスとアジアを結ぶ便を始める。
4〜9月期の連結決算は、ANAの売上高が前年同期比17.5%増の1兆3,987億円と、上期として過去最高だった。JAL(国際会計基準)は、売上高に当たる売上収益が11.7%増の1兆989億円と、上期として再上場後で最高となった。一方、燃油費の上昇などが重荷となり、純利益はANAが11.8%減の670億円、JALが42.2%減の390億円だった。
通期では、ANAが売上高を従来予想から1,000億円引き上げて2兆8,700億円、純利益を30億円引き上げて990億円と見込む。JALは売上収益2兆950億円、純利益1,100億円の予想を据え置いた。
SBIホールディングスは、グループ各社のAIを使った業務改革で、3年以内に総額約482億円のコスト削減を見込む。11月2日に発表した2026年4〜9月期決算で、会社ごとの削減目標と実現方法の例を示した。
最も大きいのはSBI新生銀行の約272億円削減で、顧客との窓口となるコンタクトセンターのAI化や、会議・店舗の見直しを図る。SBI証券の削減額は約145億円で、AIチャットを導入するほか、取引の管理や事務手続きといったミドル・バック業務を自動化する。
SBIグループは26年4月、AIを活用して事業や業務を変革するAX(AIトランスフォーメーション)をグループ横断で進める体制を立ち上げた。共通のAI基盤として、71社がAnthropicの「Claude」を導入している。
北尾吉孝会長兼社長は「完全にAIドリブン化を行う姿勢で取り組み、コスト削減を大幅に達成する」と説明した。同社は、グループ全体のAI基盤の整備と、各社でのAXによるコスト削減を、「完全AIドリブン化」に向けた柱と位置づける。
サイバー攻撃への備えにもAIを活用する。これまでの防御体制に加え、「Claude Mythos」を搭載した「Claude Security」を全社的に導入。システムのプログラムに脆弱性がないかをAIで総点検している。
4〜9月期の連結業績は、収益(売上高)が前年同期比17.2%増の1兆575億円、税引前利益が同52.9%増の3,243億円、純利益が同39.1%増の2,306億円だった。いずれも上半期として過去最高となった。税引前利益は、銀行や証券などの金融サービス事業と資産運用事業が堅調だったうえ、投資事業で複数の投資先の評価益を計上したことで大きく伸びた。
この記事のポイント
① キオクシアは2027年の生産能力分の販売先がすべて決まり、28年も出荷量の5割超が長期契約で決まっている。メモリー大手5社は、最長で2031年まで続く長期契約を進めている
② 背景には、主にエージェントAIの利用拡大がある。自律的に仕事をこなすエージェントAIは、動けば動くほどデータを読み書きし、その置き場所となるメモリーを多く必要とする
③ 一方、供給はすぐには増えない。最先端品は製造の難度が高く、新工場の立ち上げにも時間がかかる。需給の逼迫で価格が上がり、5社とも業績が大きく伸びている
半導体メモリー大手のキオクシアホールディングスは、10月30日に発表した2026年7〜9月期決算で、27年の生産能力分は販売先がすべて決まった「SOLD OUT」の状態だと明らかにした。28年も、複数年の長期契約で、出荷量の5割超の販売先が決まっているという。
韓国SKハイニックスは28日、大手クラウド事業者を含む主要顧客14社と長期契約を結び、27年と28年の生産能力の5割超について販売先が決まったと発表した(関連記事:SKハイニックス、27〜28年の生産の半分超が契約済み——売上高4.3倍、営業利益率80%)。
米マイクロン・テクノロジーは、2031年まで続くものを含めて長期契約が26件に増え、30年までの売上の35%超を占める見込みだと説明した(関連記事:純利益12倍のマイクロン決算——顧客の前払い320億ドル、積み上がるメモリーの「予約」)。
キオクシアと合弁で工場を運営する米サンディスクは、顧客8社と長期契約を結び、27年6月期は出荷量の約半分、28年6月期は約3分の2の販売先が決まっているという。韓国サムスン電子は、長期契約で安定した販売の基盤を築く方針を示した。
各社の見通しに共通するのが、メモリー需要の強さだ。理由には、主にエージェントAIの利用拡大が挙がる。自律的に仕事をこなすエージェントAIは、動けば動くほどデータを読み書きし、その置き場所を多く必要とする。
サムスンは、個人向けのエージェントAIの広がりで、大容量メモリーの引き合いが急増すると見込む。キオクシアはAI関連の需要を「極めて旺盛」とし、KVキャッシュ向けが伸びていると説明する。
KVキャッシュは、AIの作業記憶にあたる。AIは言葉を一つ出力するたびに、それまでに入力された言葉と自ら出力した言葉を参照するため、エージェントAIのように長く複雑な仕事をこなすほどKVキャッシュは膨らむ。
一方、供給はすぐには増えない。最先端品は製造の難度が高く、新工場の立ち上げにも時間がかかる。SKハイニックスは、需要が供給を上回る状態が2030年まで続くとみる。マイクロンは、需給が27〜28年にかけて26年より「はるかに引き締まる」とし、いつ均衡に戻るかは「見通せない」と説明する。
各社は生産能力を増やす投資を進めている。SKハイニックスは韓国・清州の新工場「M15X」の立ち上げを急ぎ、26年末までにフル稼働させる計画だ。サムスンは26年に半導体部門で約76兆8,000億ウォン(約9兆900億円)を投じる計画で、新工場の建設などを進める。
国内の工場でも、増産に向けた投資が進む。キオクシアは四日市工場(三重県四日市市)と北上工場(岩手県北上市)の既存の建屋で生産を増やしつつ、北上で新たな製造棟の建設準備を始めた。稼働は29年度中の予定で、その後も市場の伸びに合わせて段階的に広げる。
マイクロンは広島県東広島市の工場で、生産能力を広げる工事に着工し、製造装置の搬入は28年後半に始まる予定だ。
需給の逼迫で、メモリーの販売単価は上がっている。キオクシアの7〜9月期の販売単価は、ドル建てで4〜6月期から20%台半ば上がり、業績が会社の見通しを上回る主な理由になった。サムスンも、メモリーの市場価格がすべての用途で上がったとした。
キオクシアの7〜9月期の売上収益は前年同期比5.5倍の2兆4,800億円、営業利益は1兆9,947億円で、営業利益率は80%に達した。10〜12月期の売上収益は2兆5,000億円を見込み、4四半期連続で過去最高を更新する見通しだ。
SKハイニックスの7〜9月期の営業利益は前年同期比7.3倍の83兆3,338億ウォン(約9兆8,800億円)、営業利益率は80%で、いずれも四半期として過去最高だった。サムスンは、半導体部門が全社の営業利益の99%を占めた(関連記事:サムスン電子、営業利益12.7兆円の99%が半導体——メモリー不足、27年はさらに強まる見通し)。
マイクロンの6〜8月期の売上高は前年同期比4.8倍の542億2,900万ドル(約8兆5,100億円)で、9〜11月期は615億ドル前後(約9兆6,500億円)を見込む。サンディスクの7〜9月期の売上高は同4.8倍の110億3,100万ドル(約1兆7,400億円)で、10〜12月期は122億〜126億ドル(約1兆9,300億〜1兆9,900億円)と予想する。
メモリーの需要の主な出どころは、データセンターに巨額を投じる米国のハイパースケーラーと呼ばれる巨大IT企業だ。その代表格であるマイクロソフト、アルファベット、アマゾン、メタの4社が26年7〜9月期に設備に投じた額は、合計約2,019億ドル(約31兆9,000億円)と前年同期比2.1倍に膨らんだ。
マイクロソフトは、メモリーやストレージの値上がりが、今後の設備投資を押し上げる要因の一つになるとみる。アマゾンも、メモリー半導体などの供給の不安定さを、業績に影響しうる要因に挙げている。
4社とも、高い水準の投資を続ける構えだ。メタは27年も積極的に投資する方針を示した。マイクロソフトは26年10〜12月期の設備投資を500億ドル(約7兆8,900億円)超と見込む。アルファベットは7〜9月期の設備投資を前年同期の2倍超に増やし、AIの基盤への需要が非常に大きいとした。アマゾンは、26年の設備投資を約2,200億ドル(約34兆7,000億円)とする計画を維持した。
サムスン電子が10月29日に発表した2026年7〜9月期決算は、売上高が前年同期比2.3倍の約195兆3,000億ウォン(約23兆円)、営業利益が8.8倍の約107兆4,000億ウォン(約12兆7,000億円)、純利益が約75兆1,000億ウォン(約8兆9,000億円)だった。いずれも四半期として過去最高となった。
主力のメモリーを含む半導体部門の営業利益は、前年同期比15.2倍の約106兆5,000億ウォンで、全社の99.2%を占めた。同部門の売上高営業利益率は72%に達した。スマートフォンや家電などを手がけるDX部門は、約8,000億ウォンの営業赤字だった。
売上高は前年同期から約109兆ウォン増えたのに対し、製造にかかる費用(売上原価)の増加は約7兆ウォンにとどまった。増加した売上高の約9割が、営業利益の上積みになった計算だ。
同社は増益の理由に、メモリー価格の上昇を挙げる。AIの利用拡大で、サーバー向けを中心にメモリーの需要は強まっている。
一方、製造工程が複雑なメモリーほど生産に時間がかかり、工場の新設にも年月を要するため、供給の伸びは限られる。需給の逼迫が、メモリー価格を押し上げている。
サムスン自身も7〜9月期の設備投資を前年同期比3.2倍の約29兆ウォン(約3兆4,000億円)に増やし、26年通年では約84兆4,000億ウォン(約10兆円)を見込む。ただし、新たな供給につながるのは先になる。同社は、27年の供給不足が26年よりさらに強まる可能性が高いとの見通しを示した。
同業の韓国SKハイニックスも、メモリーの需要が供給を上回る状態が2030年まで続くとみる(関連記事:SKハイニックス、27〜28年の生産の半分超が契約済み——売上高4.3倍、営業利益率80%)。
サムスンのメモリー事業は、計算中のデータを一時的に記憶するDRAMと、データを長く保存するNAND型フラッシュメモリーが柱だ。7〜9月期は、DRAMを積み重ねて製造するHBM(広帯域メモリー)のうち、「HBM4」の販売を大きく伸ばしたという。
台湾の調査会社トレンドフォースによると、サムスンは4〜6月期の世界シェア(売上高ベース)で、DRAMが39.4%、NAND型フラッシュメモリーが29.3%と、いずれも首位だった。2位はともに、SKハイニックスだった。
サムスンは10〜12月期、NAND型フラッシュメモリーを組み込んだ大容量の記憶装置(SSD)の供給を増やす方針だ。個人向けのエージェントAIの広がりで、需要が急増しているという。自ら考えて仕事をこなすエージェントAIは、動けば動くほどデータを読み書きし、その置き場所としてSSDを多く必要とする。
AI半導体は、出荷前に検査装置(テスター)という「関所」を通る。テスター大手のアドバンテストは、需要が伸びる理由を2つ挙げる。生産される半導体の数が増えていることと、世代が進むごとに半導体が複雑になり、1個あたりの検査が増えていることだ。
AI向けの半導体は、複数のチップを立体的に積み重ねる3Dパッケージ化などで構造が複雑になり、1個あたりの検査時間が延び、検査の工程も増えている。
同社が10月28日に発表した2026年7〜9月期決算は、売上高が前年同期比1.8倍の4,777億円、営業利益が同2.5倍の2,668億円で、いずれも四半期として過去最高だった。
画像処理半導体(GPU)などを検査する、主力のSoCテスターの売上高は3,533億円で、4〜6月期から36%増えた。GPU向けが高い水準を保つなか、生成AIなどの利用が増え、推論の計算をより安く処理できる専用の半導体(ASIC)や、全体の段取りを受け持つCPU向けも伸びた。
同社はSoCテスターの世界シェアを2025年に66%と推定し、将来は70%を超える道筋が見えているとする。2026年のSoCテスター市場については、予測の幅の上限に近い115億ドル(約1兆8,000億円)程度と見込む。
半導体の市場は、これまで数年ごとに好況と不況を繰り返してきた。好況が長く続く局面は「スーパーサイクル」と呼ばれる。グループ最高経営責任者(CEO)のダグラス・ラフィーバ氏は決算説明会で、AI関連の半導体市場が、それを超える「メガサイクル」とも呼べる高成長の局面にあると説明した。
半導体の供給が需要に追いつかない状態は、当面続く見通しだ。同社は、地政学的なリスクや景気の変化を除けば、27年も続くと予想する。半導体メモリーでは、韓国SKハイニックスが同日、30年まで続くとの見方を示した(関連記事:SKハイニックス、27〜28年の生産の半分超が契約済み——売上高4.3倍、営業利益率80%)。半導体の生産量が増加すれば、検査に使うテスターも増やす必要がある。
アドバンテストは通期の業績予想で、売上高を前期比65%増の1兆8,630億円、営業利益を94%増の9,670億円、純利益を98%増の7,415億円に引き上げた。純利益は期初の4,655億円から2回の上方修正を経て、倍増の水準に達した。SoCテスターの生産能力を年1万台に増やす目標も、当初の計画から大幅な前倒しでの達成を目指す。最大2,800億円の自社株買いと、中間配当の増配を決めた。
SKハイニックスは28日に発表した2026年7〜9月期決算で、大手クラウド事業者を含む主要顧客14社と長期契約を結び、27年と28年の生産能力の5割を超える量の販売先を確保したと明らかにした。
同社によると、長期契約は7月時点で約10件の交渉がまとまっていた。期間は通常5年で、一部の顧客とは延長を協議している。契約には、履行を担保するための預かり金などの仕組みも盛り込んだ。
AI半導体に大量のデータを素早く送り込むHBM(広帯域メモリー)は、27年の出荷分の交渉をすでに顧客と終えたという。
同社は、需要が供給を上回る状態が2030年まで続くとみている。調査会社の予測をもとに、世界の大手クラウド事業者の27年の設備投資は前年から6割超増え、AIデータセンターの市場は30年まで年40%のペースで広がるとした。AIがより長く複雑な作業を担うようになり、計算やデータ処理が急増しているため、メモリーの需要はこれまでの見込みを超えて増えるという。
一方で供給は、製造工程が複雑な最新世代のメモリーほど生産に時間がかかり、工場の新設にも年月を要するため、伸びが限られる。
AI向けの引き合いの強さは、足元の業績にも表れた。7〜9月期の売上高は前年同期比4.3倍の104兆6,155億ウォン(約12兆4,000億円)となり、四半期として初めて100兆ウォンを超えた。
営業利益は同7.3倍の83兆3,338億ウォン(約9兆8,800億円)で、売上高営業利益率は四半期として過去最高の80%に達した。営業利益が過去最高を更新するのは6四半期連続となる。
同社は、販売価格の上昇と付加価値の高い製品の販売増を利益が伸びた理由に挙げる。計算中のデータを一時的に記憶するDRAMは、供給が需要に追いつかない中で平均販売価格が前四半期から20%台後半上がり、出荷量も約1割増えた。売上高が4〜6月期から32%増えたのに対し、製造にかかる費用(売上原価)は12%増にとどまった。増加した売上高の約9割が、営業利益の上積みになった計算だ。
純利益は前年同期比3.2倍の39兆7,756億ウォン(約4兆7,100億円)で、4〜6月期からは58%減った。前四半期は保有する投資資産で約63兆ウォンの利益を計上していたが、7〜9月期は投資資産で約23兆ウォン、為替で約12兆ウォンの損失を出した。
同社は、DRAMのほか、データを長く保存するNAND型フラッシュメモリーを主力とする。台湾の調査会社トレンドフォースによると、4〜6月期のDRAMの世界シェアは24.9%で、韓国サムスン電子に次ぐ2位だった。DRAMを積み重ねて製造するHBMが出荷量に占める比率は、上位3社の中で最も高い。
NANDでは、米インテルからNAND事業を引き継いだ米子会社ソリダイムと合わせて2位で、キオクシアは4位にあたる。米ブルームバーグ通信は、ソリダイムが米国で450億ドル(約7兆1,000億円)規模のNAND工場の建設を米商務省と協議し、来年にも着工する可能性があると報じた。
AIの広がりで、メモリーは数年先の分まで前もって売れる状況だ。米マイクロンも、顧客から前払い金などを受け取る長期契約を26件に増やし、その額は320億ドル(約5兆200億円)に膨らんだ(関連記事:純利益12倍のマイクロン決算——顧客の前払い320億ドル、積み上がるメモリーの「予約」)。国内ではキオクシアが、2026年4〜6月期の純利益を前年同期の46倍に伸ばした(関連記事:純利益46倍のキオクシア決算が映す「転換点」、AIは使われる段階へ)。
この記事のポイント
① 顧客の大企業がClaudeに使う額は、平均で各社の費用全体の0.1%に届かない。同社は、大企業への浸透はまだ初期の段階にあるとみる
② 一方で、あらかじめ確保した計算資源では、需要をまかないきれていない。不足分は割高な短期の調達で補っており、その量は当面増える見込みだ
③ 計算資源が逼迫する中でも、4〜6月期は売上高が前年同期比約15倍の115億5,500万ドル(約1兆8,200億円)となり、営業損益は9億7,400万ドルの黒字に転じた
Anthropicは10月26日(米国時間)、目論見書を含む登録届出書(S-1)を公開した。ナスダックへの上場を申請しており、日本でも公募を行う。IPO後も、7人の共同創業者が自らの持つ会社を通じて議決権の50.1%を握る。
年間の売上高は、2023年からの2年で100倍を超えた。2026年1〜6月期も162億8,600万ドルと、前年同期の14倍に伸びた。年10万ドル以上の利用がある顧客は、2023年末の約20から、2026年9月末には1万1,900を超えた。
米フォーチュン誌が選ぶ売上高上位500社(Fortune 500)では、5割超がこの水準に達した。ただし、これらの企業のうち上場企業がClaudeに使った額は、7〜9月期の平均で各社の費用全体の0.1%に満たない。利用額が大きい上位10社でも、平均で1%未満だった。同社は大企業への浸透はまだ初期の段階にあるとみる。
ところが、研究やサービスの提供に充てる計算資源は、あらかじめ確保した分ではまかないきれていない。必要な量が使える量を上回る状態が続いてきたと、同社は説明する。
既存の顧客も、利用を急速に増やしている。1年前から取引のある顧客(個人向けの定額プランを除く)に限っても、7〜9月期の売上は前年同期の約9倍に膨らんだ。1〜6月期の売上の8割は使った量に応じた従量課金で、利用の伸びが計算資源の消費に直結する。
Anthropicは計算資源の大半を、通常は利用開始の12〜18カ月前に、複数年の契約で押さえている。すぐには増やせないため、長期の枠を超える分は割高な短期の調達で補う。
ただし、短期の調達でも、必要な量を確保できるとは限らない。過去には、クラウド事業者に求めた計算資源の量が、相手が提供に応じた量を上回ったこともある。契約を締結していても、全量が予定どおり届くとは限らない。不足が続けば、期待される品質と規模に応えられなくなるおそれもあるとしている。
一方で、採算は急速に改善した。1年前の2025年4〜6月期、同社は売上高の1.8倍に当たる額を計算資源に費やしていた。売上高に対する計算資源の費用の割合は四半期ごとに下がり、2026年1〜3月期には売上が計算資源の費用を上回った。4〜6月期には営業費用全体も上回った。
| 売上高 | 計算資源コスト | 売上高に占める割合 | |
|---|---|---|---|
| 2025年1〜3月期 | 376 | 944 | 251% |
| 4〜6月期 | 787 | 1,390 | 177% |
| 7〜9月期 | 1,382 | 2,047 | 148% |
| 10〜12月期 | 2,040 | 2,945 | 144% |
| 2026年1〜3月期 | 4,731 | 3,387 | 72% |
| 4〜6月期 | 11,555 | 5,558 | 48% |
(単位:百万ドル)
4〜6月期の売上高は115億5,500万ドル(約1兆8,200億円)で、前年同期比約15倍に増えた。これに対し、計算資源の費用は同4倍にとどまった。費用の大半は前もって締結した複数年の契約で決まっており、売上ほどには増えないためだ。営業損益は9億7,400万ドルの黒字に転じた。
1〜6月期の営業キャッシュフローも39億ドルの黒字(前年同期は15億ドルの赤字)となった。最終損益は807億4,800万ドルの赤字だったが、約9割は企業価値の上昇に伴う評価損で、主に株式に転換できる借入(コンバーチブル・ノート)の評価額が膨らんだことによる。株式報酬やこうした損失などを除く調整後の純利益は、26億7,100万ドルの黒字になる。
ただし、足りない分を補う割高な短期の調達は当面増え、営業利益率を押し下げる見込みだと、同社は説明する。設備投資も大幅に拡大する計画だ。
企業の利用の急増が、計算資源へ巨額のお金を呼び込んでいる。Anthropicの契約は、長いものでは支払いが2045年にかけて続く。実際に使う量にかかわらず払うと決まっている分だけで、6月末時点で約2,656億ドル(約41兆7,300億円)。目論見書が個別に挙げる主な案件には、6月末より後に締結した契約や、金額がまだ決まっていない契約もある。これらを上限額や見込み額も含めて足し合わせると、8,000億ドル(約126兆円)規模になる。
計算資源の土台となる半導体や電力でも、需要に供給が追いつかない状態が続く。メモリー大手の米マイクロン・テクノロジーでは、数年先まで購入を約束する顧客との長期契約が26件に増え、前払い金などは320億ドルに達した(関連記事:純利益12倍のマイクロン決算——顧客の前払い320億ドル、積み上がるメモリーの「予約」)。
米エネルギー省系のローレンス・バークレー国立研究所は、米国のデータセンターの電力消費が2030年に全体の約12%に達すると見込む。首都ワシントンやバージニア州など東部の一部では、数年先に必要な供給力がすでに不足している(関連記事:米データセンターの電力消費、2030年に全体の12%——Google・エヌビディアなどが「節電」連合、新拠点の早期接続へ)。
大企業のClaude利用は、まだ費用全体の0.1%という入り口にある。Anthropicは拡大を見込む需要に備え、20年先まで計算資源の確保に動いている。
GMOインターネットグループは10月24日、子会社のGMOインターネットが政府に「能動的サイバー防御」の発動を求めたと発表した。FX向けクラウドサービスが不正アクセスを受け、顧客の証券やFXの取引口座が不正に操作された。同社はこれによる損失を補償する。
熊谷正寿会長兼社長は25日、自身のブログで今回の不正アクセスについて謝罪した。同社が基幹インフラ事業者に指定されていないことや、発動は政府が主体的に決めるものであることを理解したうえで具申したと説明し、国民生活への影響に照らして検討するよう求めた。一連の対応にかかる費用は、すべて自社で負うとしている。
能動的サイバー防御は、重大なサイバー攻撃を未然に防ぎ、被害の拡大を食い止めるための仕組みだ。サイバー対処能力強化法と関連法で定められ、官民連携の強化、通信情報の利用、アクセス・無害化措置の3つの柱からなる。このうち官民連携とアクセス・無害化措置の2つが、10月1日に施行された。
アクセス・無害化措置は、攻撃に使われているサーバーなどに遠隔で入り、攻撃用のプログラムを止めたり消したりするものだ。人の生命や身体、財産に重大な危害が生じるおそれがあり、緊急の必要がある場合などに警察が実施する。国外からの特に高度に組織的かつ計画的な攻撃で、首相が必要と認めた場合は自衛隊が対処する。
いずれも要件を満たすかを判断したうえで、原則として独立機関「サイバー通信情報監理委員会」の事前の承認を得て実施する。
官民連携で義務を負うのは、電力や金融など15分野の基幹インフラ事業者で、2026年7月時点で259の事業者が指定されている。10月1日からは、攻撃を受けた際に国へ報告することが義務づけられた。
金融取引を狙う攻撃をめぐっては、日本銀行が23日、年2回公表している金融システムレポートで、最先端の高性能なAI(フロンティアAI)の発展に伴い、「サイバーセキュリティを巡る脅威が高まっている」と指摘した。影響がほかの金融機関に広がり得るとして、金融システム全体の重要なリスクと位置付けている。
米Metaが21日(米国時間)に発表した2026年7〜9月期決算は、売上高が前年同期比26%増の646億ドル(約10兆1,000億円)だった。営業利益は37%減の129億9,000万ドル(約2兆400億円)となった。米国の州司法長官らとの訴訟で和解し、98億9,000万ドルの費用を計上した。
売上高の約98%を占める広告収入は、26%増の630億6,100万ドルだった。同社は、その伸びにAIによる配信の改善が寄与したとしている。広告配信を最適化するAIモデルを改良し、企業が自社アプリを宣伝する広告では、広告経由でアプリの導入などに至った件数が9.6%増えたと説明した。また、AIによる改善提案を取り入れた広告主は、1件あたりの獲得費用を変えずに、獲得件数を約5%増やしたという。
マーク・ザッカーバーグCEOは決算説明会で、9月に米国とカナダで投入したAIエージェント「Muse」について、1カ月半で1,000万人超が利用を始め、その約25%が毎日使っていると述べた。10月には同社として初めての先端AIモデル「Muse Wonder」を公開し、Museの有料プランなどで提供している。Museは日本でも23日に提供が始まった。
7〜9月期の設備投資は前年同期の1.8倍の349億1,000万ドル(約5兆4,800億円)に膨らみ、営業キャッシュフロー(本業で稼いだ現金)の327億8,600万ドルを上回った。その結果、フリーキャッシュフロー(純現金収支)は21億2,000万ドルのマイナスとなった。2026年通期の設備投資は、サーバーやデータセンターへの投資を中心に前年の約2倍にあたる1,350億〜1,450億ドル(約21兆2,000億〜22兆8,000億円)を見込む。
ザッカーバーグCEOは、今後1年、計算資源の確保がMuseの利用拡大を制約する要因の一つになるとし、提供地域を絞っているのも計算の負荷が高いためだと説明した(関連記事:スペースX、AI事業が売上の半分超え——伸びの中心は計算資源の貸し出し)。
スーザン・リー最高財務責任者(CFO)は、Museを広げるには多額の資金が要るとし、2027年も主力の広告事業と広告以外のAI事業の双方に「積極的な投資を続ける」と述べた。
米テスラが21日(米国時間)に発表した2026年7〜9月期決算は、売上高が前年同期比で横ばいの280億4,600万ドル(約4兆4,000億円)だった。研究開発費を69%増の27億6,100万ドルに積み増し、営業利益は56%減の7億1,800万ドル(約1,127億円)となった。同社は研究開発費と設備投資を、スーパーインテリジェンス(超知能)、ロボット、エネルギーなどの事業に投じる。
同日、米カリフォルニア州のフリーモント工場で、人型ロボット「Optimus」の生産を開始したことも明らかにした。Optimusは、実世界でモノを動かす「フィジカルAI」を載せたロボットだ。5月には同工場で旗艦車「モデルS」「モデルX」の生産を終え、それらのラインを置き換えるとしていた(関連記事:テスラは、飛躍の地でロボットに賭けた——世界が熱視線を向ける「フィジカルAI」とは何か)。
生産は立ち上げの初期段階にある。イーロン・マスクCEOは決算説明会で、週2万台の生産に達するには少なくとも1年かかり、社外への納入は2027年末ごろになるとの見通しを示した。テキサス州でも、次世代のラインに向けて工場を建設中だ。
9月にはテキサス州オースティンで、自動運転タクシー専用の車両「Cybercab」を使った配車サービスを始めた。車や人型ロボットの自律制御を担うフィジカルAIを学習させる計算機群「Cortex」は、1号と2号を合わせて消費電力の規模で225メガワットを超える。学習用の計算資源は、年末までに原子力発電所1基の出力の約4割にあたる400メガワットに広げる計画だ。
米スペースXが20日(米国時間)に発表した2026年7〜9月期決算で、AI事業の売上高が全体の半分を超えた。同事業の売上高は前年同期比約9倍の75億6000万ドル(約1兆2000億円)と全体の約52%を占め、衛星通信の「スターリンク」や大型ロケット「スターシップ」などを手がける通信・宇宙事業を抜き、最大の事業になった。
伸びの中心は、データセンターの計算資源を他社に貸し出すクラウドの契約だ。8月に買収したプログラミング支援AIを手がけるカーソルの売上6億800万ドルも加わった。
同社が持つ計算資源は9月末で、データセンターの電力容量に換算して1.7ギガワットと、前年同期の約3倍に増えた。イーロン・マスク最高経営責任者(CEO)は決算説明会で、計算資源を2027年末までに13ギガワット以上に増やせるとの見通しを示した。
同社はAIへの投資を膨らませてきた。7〜9月期の設備投資は売上高を上回る195億9300万ドル(約3兆1000億円)で、うち8割強の164億4400万ドルをAI事業に充てた。全社の設備投資は1〜9月の累計で480億6900万ドルにのぼり、10〜12月期にはさらに350億〜400億ドルを投じる見通しだ。
投資は利益にもつながり始めた。AI事業の営業損益は、前年同期の17億2200万ドルの赤字から4億3100万ドルの黒字に転じた。全社の純利益も44億400万ドルと、6月の上場後で初めて黒字になった。ブレット・ジョンセン最高財務責任者(CFO)は、AI事業が「明確な転換点」を迎えたと述べた。
マスク氏は、大手クラウド企業など多くの企業から計算資源の貸し出しを求められていると説明した。すべてに応じれば「何倍も貸し出せる」ほどで、短期契約の更新では単価も上がっているという。世界的なAIの計算資源の不足が、計算基盤を持つ同社の収益を押し上げている。同社は2027年1〜3月期の売上高を、7〜9月期の2倍以上の330億〜370億ドルと見込む。
電気自動車(EV)大手の米テスラのCEOも務めるマスク氏は説明会で、両社がそれぞれ設けた特別委員会で合併を検討していることも明らかにした。AIのソフトや半導体の設計、ロボットなどで協力できる利点は大きいとしている。
この記事のポイント
① 米ローレンス・バークレー国立研究所の調査によると、米国のデータセンターの電力消費は2030年に国全体の約12%に達する見込みだ。米東部を中心とする送電網を運営するPJMは昨年、数年先に必要な供給力を運営史上初めて確保しきれず、今年の入札でも約6.8GW足りなかった
② IT大手のGoogleやAI半導体大手のエヌビディアなどは9月、データセンターの電力管理に関する連合を発足させた。電力が混む時間帯だけ使う量を抑えることで、発電所や送電網の増強を待たずに、より多くのデータセンターをつなげられるようにする
③ 日本では、国内最大の発電会社JERAが、米サーバー大手のデル・テクノロジーズなどと組み、千葉の火力発電所の構内に最大40万kWのデータセンターを計画する。好立地を活用し、通常のデータセンターより数年早い稼働を目指す
米エネルギー省所管のローレンス・バークレー国立研究所は6月、米国のデータセンターが使用する電力量が、2030年に国全体の11.8%に達する可能性があるとの見通しを示した。
先行きの供給が足りない地域も出てきている。米東部を中心に13州と首都ワシントンで6,700万人に電力を届ける送電網を運営するPJMは、数年先に必要な供給力を前もって確保する役目を担う。昨年は2027〜28年度分で運営史上初めて必要な量に届かず、今年7月も2028〜29年度分で、大型の原発7基分ほどにあたる約6.8GW不足した。新しくデータセンターを建てても、電力を確保できなければ稼働量は限られ、AIの処理量は伸び悩む。
9月16日、IT大手のGoogle、AI半導体大手のエヌビディアと米スタートアップのEmerald AIの3社が「AIエネルギー管理連合(AEMA)」を立ち上げた。AI開発のAnthropicや電力会社のコンステレーション・エナジーなど18社も発足時から加わる。エヌビディアは発足の発表で、「電力は、米国のAIインフラ拡大を左右する制約になった」との認識を示した。
節電の仕組みは、電力の需要が集中する時間帯に、データセンターが優先度の低い計算を抑えたり、ほかの地域の拠点へ移したりするというもの。発電所や送電網は、一年で最も電力が使われる数時間に合わせて造られる。この時間帯だけ使う量を抑えれば、設備の増強を待たずに新しいデータセンターに電力を供給する余地が生まれる。
Googleは連合ができる前から、この方法を取り入れてきた。データセンターは建てる前に電力会社へ供給を申し込むが、電力が足りない地域では、電力会社が発電所や送電網を増強するまで待たされることが多い。
そこでGoogleは米国の電力会社5社と、混む時間帯に使う電力を減らす契約を結んでいる。一度に減らせる電力は、合わせて最大1GWになる。代わりに、新しいデータセンターでより早く電力の供給を受けられる。
さらにGoogleは10月6日、米電力大手のコンステレーション・エナジーと、原子力発電所の電力を20年間買う契約を結んだ。イリノイ、ペンシルベニア、ニュージャージーの3州にある既存の原子炉11基でタービンや制御システムを改良して出力を引き上げ、増えた分の890MWを買い取る。コンステレーションは設備の改良に43億ドル超を投じ、最初の出力の引き上げは2028年までに終える見込みだ。
MicrosoftやMetaも先に同様の契約を結んでおり、電力を使う大手テックが発電所の計画に直接加わる動きが続いている。それだけ、AIの事業では電力の確保が鍵になっているといえる。
国内でも、データセンターは電力需要を押し上げる。電力広域的運営推進機関は1月、データセンターと半導体工場の新増設によって、全国の最大電力が2030年度に420万kW、2035年度に762万kW増えると見込んだ。
国内最大の発電会社JERAは10月1日、米サーバー大手のデル・テクノロジーズ、RHAELMと、日本でAIインフラを整備する構想に向けた覚書を締結した。第1号案件として、JERAとRHAELMが千葉県のJERA千葉火力発電所の構内に最大40万kWのデータセンターを開発する計画だ。総投資は150億ドル(約2兆3,000億円)以上を見込み、2028年ごろの運用開始をめどとする。好立地を活用し、通常のデータセンターより数年早い稼働を目指す。
この記事のポイント
① 米マイクロン・テクノロジーの2026年6〜8月期決算は、売上高が前年同期比約4.8倍の542億ドル(約8兆6,000億円)、純利益が約12倍の377億ドル(約6兆円)だった。AI向けの需要でメモリーの需給が逼迫し、価格が高騰している
② 需給の逼迫を受け、数年先の供給を確保しようとする顧客の「予約」が積み上がっている。長期契約は26件に増え、顧客が預ける資金などは320億ドルに達した。同社は2030年までの売上高の35%超が、すでにこうした契約で決まっていると見積もる
③ 同社はメモリーの需給が2028年にかけて「はるかに引き締まる」とみる。2026年8月期に274億ドルを投じた設備投資をさらに増やし、日本では広島の工場の増設に着工した
米マイクロン・テクノロジーの2026年6〜8月期決算は、売上高が前年同期比約4.8倍の542億ドル(約8兆6,000億円)、純利益が約12倍の377億ドル(約6兆円)だった。売上高は6四半期連続で過去最高を更新した。
同期で締めた2026年8月期の通期も、売上高が前期比約3.6倍の1,332億ドル(約21兆円)、純利益が約10倍の850億ドル(約13兆円)といずれも過去最高となった。データセンター向けの2部門で売上高の6割強を占める。続く2026年9〜11月期も、売上高は前年同期の約4.5倍の615億ドル前後を見込む。サンジェイ・メロートラCEOは、2027年8月期について「さらに好調な業績になる」とコメントした。
増収増益の要因は、主に値上がりだ。AI向けの需要でメモリーの需給が逼迫し、価格が高騰している(関連記事:純利益46倍のキオクシア決算が映す「転換点」、AIは使われる段階へ)。6〜8月期のDRAMは、出荷量の伸びが前四半期比で数%にとどまる一方、売上高は27%増えた。売上総利益率は前年同期の44.7%から86.8%に上がった。
DRAMは、AIサーバーやパソコンが処理中のデータを一時的に置くメモリーだ。HBM(広帯域メモリー)はDRAMを積み重ねた製品で、AI半導体のすぐ隣でデータを高速に読み書きする。同じ量のシリコンから作れる容量は、HBMにすると通常のDRAMより大幅に少なくなる。
メーカーがAI向けのHBMに生産を振り向けるほど、同じ生産能力で作れるメモリーの総量は減る。需要が膨らむうえに供給も増えにくく、需給は逼迫しやすい。このため、メモリーの値上がりはパソコンやスマートフォン向けにも広がる。
同社は決算と併せて、「予約」の積み上がりを示した。数年先までの供給量を取り決める「戦略的顧客契約」は26件と、6月時点の16件から増えた。顧客が預ける資金などは320億ドル(約5兆1,000億円)で、6月時点の見込み220億ドルから膨らんだ。このうち6〜8月期末までに実際に受け取ったのは127億ドルだ。契約に基づく受注残は約1,500億ドル(約24兆円)にのぼる。
同社は、これらの契約が2030年までの売上高の35%超を占めると見積もる。好況と不況を繰り返してきたメモリー業界で、こうした契約は「業績の持続性への確信を高める」と説明する。
HBMについては、2027年に供給する分の大半を「前年比で大幅な値上げ」となる条件で契約済みだ。長期契約の多くは価格に上限と下限を設け、買い手は値上がりを、売り手は値下がりを抑える。
AI半導体大手のエヌビディアは8月の決算で、今後生産するAI半導体向けにメモリーなどの部材を2,790億ドル分予約したと明らかにした(関連記事:売上2.1倍で最高益のNVIDIA決算——巨大テックの「外」へ広がるAI半導体の買い手)。予約の動きはAI関連にとどまらない。マイクロンは7月、デンソーやアステモ、米クアルコムなど自動車分野の7社と長期の供給契約を締結したと公表した。
一方で、同社製品の値上がりの勢いは鈍っている。6〜8月期のDRAM価格は前四半期比で10%台後半、NANDは約30%上昇した。上昇率は3〜5月期の60%台前半、80%台半ばから縮小している。価格に上限を設けた契約が増えるほど、市場価格が上がっても契約分の売値は上限で止まる。値上がりの一部を手放す代わりに、同社は数年分の販売量と顧客が預ける資金を確保する。マイクロンは、今後の値上がりが「より緩やか」になるとしつつ、需給は2027年8月期と2028年8月期に「はるかに引き締まる」とみる。
同社は2026年8月期に274億ドルを設備投資に充て、2027年8月期は上期だけで約250億ドルを投じ、下期はさらに増やす計画だ。日本では7月、広島県東広島市の工場で製造棟の増設に着工し、2028年後半に製造装置の搬入を始める。
NVIDIAが9月28日に公開した安全技術の枠組み「NVIDIA Open Agent Safety Platform」は、AIエージェントの外に置く二つのソフトウエアを柱とする。
縛る役を担う「OpenShell」は、AIエージェントが見たり操作したりできるファイルやツールの範囲を限り、実行した処理をすべて記録する。誰でも使えるオープンソースのため、NVIDIAのCPUだけでなく、ArmやIntelなど他社のCPUでも動くよう広げられる。
見張る役を担う「Sentry」は、エージェントから切り離したNVIDIAの半導体(DPU)で動き、エージェントが決められた範囲を越えようとすれば、ミリ秒単位で隔離して止める。
二つのソフトウエアの開発や導入には、100を超える組織が参画する。AIモデル自身の安全対策に加え、AIの外側にも備えを置く動きが、作り手と使い手の双方に広がる。
AI開発企業ではAnthropicやCognition、Hugging Face、Perplexity、Scale AI、SpaceXAIなどが名を連ね、IT大手からもMicrosoftやIBM、Dell Technologies、Cisco、Salesforceなどが加わる。JPモルガン・チェースやシティグループといった金融機関、アクセンチュアやデロイトなどのコンサルティング会社も参加し、セキュリティー大手のトレンドマイクロや、日立製作所傘下で送配電網を手がける日立エナジーも続く。
NVIDIAは開発者向けの公式ブログで、エージェントは指示があいまいなときや何日も動き続けるときに本来の作業から外れることがあり、エージェント自身が行動を律するだけでは足りないとした。
同社はエージェントの開発速度をめぐる議論にも触れ、「AIの安全に関する研究と技術開発のペースを上げる必要がある」とする。インターネットの例を挙げ、安心して使えるのはブラウザーがページのプログラムを信用せず、勝手な動きを封じているからだと説明。エージェントにも自らの判断に任せきりにせず外から確かめる仕組みが要ると説く。
Sakana AIは、スイス人工知能研究所(IDSIA)の科学ディレクターなどを務めるユルゲン・シュミットフーバー氏を、現職との兼任でチーフ・サイエンティフィック・アドバイザーに迎えた。同氏は東京を定期的に訪れ、同社が6月に新設した研究グループ「RSI Lab」で研究の指導に携わる。
RSIは「再帰的自己改善」の略。AIが自らを改良し、賢くなったAIがさらに次の改良を進める。この繰り返しで、AIの能力を高め続けることを目指す。シュミットフーバー氏は1987年の学位論文でAIが自らの学び方を改善していく仕組みを構想し、以来この研究を続けてきた。
AIのモデル開発の成否は、研究者の力量に負うところが大きい。Sakana AIは、同氏の基礎研究をもとに「世界モデル」の開発を進める。世界モデルはAIが周りの世界の動きを予測する仕組みで、同社はロボットなどを実世界で動かすフィジカルAIへの応用を見据える。
RSIの分野では、同社はすでに英オックスフォード大学やカナダのブリティッシュ・コロンビア大学と共同で、研究の着想から実験、論文執筆までを自動でこなすAI「The AI Scientist」を開発している。同AIが書いた論文は2025年、AI分野の主要な国際会議「ICLR 2025」のワークショップで査読を通過した。
NTTデータと金融情報サービスのミンカブ・ジ・インフォノイドは9月17日、金融機関向けAIサービスの共同開発などを盛り込んだ資本業務提携を結んだ。営業支援やリサーチ業務、顧客対応などに使うAIサービスを開発し、銀行や証券会社に展開する。同サービスは、NTTデータが2026年度末の提供開始を予定する金融機関向けAI基盤を使う。
ミンカブは20年以上蓄積した市場データを持ち、金融機関を中心に170社超の顧客を抱える。NTTデータはミンカブの既存株主から株式を追加取得し、議決権の約16%を持つ筆頭株主になる。両社は2018年から資本関係がある。
実証の場は、銀行や証券、保険などを傘下に持つSBIホールディングスが担う。SBIを加えた3社も同日に業務提携を締結した。SBIは2025年5月にNTTと資本業務提携を結んでおり、ミンカブとも議決権の約8%を持つ第2位株主として資本関係を続ける。実証の結果を踏まえ、NTTデータとミンカブがほかの金融機関へ導入を進める計画だ。
金融機関の間では、連携してAI実装を進める動きが相次ぐ。5月には金融庁の事業として、メガバンクや保険会社などが加盟する金融データ活用推進協会(FDUA)が地域金融機関向けの生成AIの実証研究を始めると発表した。同月、日立製作所は千葉銀行など地銀4行と事務を共同化する合弁会社の設立で合意。AIエージェントを使った業務の効率化を目指す。7月には、あおぞら銀行や城南信用金庫などが、生成AIを手がけるneoAIと資本業務提携を結んだ。
SBIは3社の業務提携と同日、ミンカブからライブドアの全株式を75億円で取得することでも基本合意した。NTTデータによるミンカブ株の買い増しと同時に行う。ライブドアは「ライブドアニュース」などのネットメディアを運営し、月間総利用者数は約1億人にのぼる。SBIは2025年にSBIネオメディアホールディングスを設立し、金融とメディアを結び付ける構想を進めている。ミンカブは売却資金で借入金を全額返済する予定で、金融ソリューション事業に経営資源を集中する。
発端は9月12日(米国時間)。Anthropicのダリオ・アモデイCEOは、自身のブログでAIの能力を高める速度を緩めるべきだと提起した。アモデイ氏が根拠の一つとして挙げたのは、OpenAIのエージェントAIが社内の試験中、米Hugging Faceのシステムへ侵入した事案だ。経済的な被害は軽微だったとしたうえで、より軽い事案は自社でも起きたという。
対策として、Anthropicは外部の評価者に社員並みのアクセスを認めると約束し、他社にも評価者の受け入れと共通の安全基準の設定を呼びかけた。これを受け同日、OpenAIのサム・アルトマンCEOとSpaceXのイーロン・マスクCEOがSNSのXで賛意を示した。アルトマン氏は、開発速度を緩める必要があるとのアモデイ氏の考えに賛同し、同じ措置を取ると表明。マスク氏は「ダリオ氏は正しい」と投稿した。
一方、NVIDIAのジェンスン・フアンCEOは15日、米セールスフォースの年次イベントで「イノベーション、スピード、安全な製品のいずれかを選ばなければならないというのは誤った考え」と指摘し、同時に実現できるとした。ただし、会社が制御不能になったり製品の安全性を確保できないと感じたりしたときは、立ち止まるよう促した。
同日、Metaのマーク・ザッカーバーグCEOはXで、減速を業界全体に求めるのではなく、各社が自ら判断して動けるとの見方を示した。頼んだ通りに動かないAIは選ばれないため、モデルを利用者の意図に沿わせる動機は元からあると説明する。同社は安全対策のためにAIエージェント「Muse」の提供を数カ月遅らせたという。
減速の是非とは別に、公開前の審査や行動規範づくりを進める動きもある。Google DeepMindのデミス・ハサビスCEOは7月にXで、業界共通の審査機関をつくり、新しいモデルを公開する前に提出する仕組みを提案している。Microsoft AIは14日、自社モデルの行動規範の草案「Humanist AI Code of Conduct」を公開。AIを主体ではなく、人間の管理下にとどまる能力と信頼性を備えた「道具」と定めた。
この記事のポイント
① 30社のうち25社の平均年間給与が前年から増加した。1,000万円以上は13社。首位はキーエンスの2,178万円で、2位以下にはディスコ、レーザーテック、東京エレクトロンと半導体装置の各社が並ぶ
② 上げ幅が10%を超えたのは、キオクシアホールディングス、ディスコ、東京応化工業、ダイフク、TDK、レゾナック・ホールディングスの6社。うち3社は直近の通期決算で過去最高益を更新し、2社も増益だった。AI関連の需要を好業績の要因に挙げる会社はサプライチェーンの広い範囲に及ぶ
③ 各社で年齢構成や賞与制度などの諸条件が異なるため、金額の多寡だけで比べると読み違える。表の数字は有価証券報告書を提出する会社単体のもので、子会社を含むグループ全体の水準とは限らない
半導体や電機、機械、材料、電線、ITサービスなど、日本のAIサプライチェーンを担う国内上場企業のうち30社を対象にした。数字は各社が直近に提出した有価証券報告書に基づく。役員報酬は含まない。
| 順位 | 社名 | 給与(万円) | 前年比 | 年齢 | 従業員(人) | 決算期 |
|---|---|---|---|---|---|---|
| 1 | キーエンス | 2,178 | +6.8% | 35.0 | 3,306 | 2026/3 |
| 2 | ディスコ | 1,880 | +12.4% | 37.2 | 3,687 | 2026/3 |
| 3 | レーザーテック | 1,681 | +2.6% | 40.1 | 516 | 2025/6 |
| 4 | 東京エレクトロン | 1,380 | +1.9% | 43.1 | 2,309 | 2026/3 |
| 5 | ソフトバンクグループ※ | 1,320 | −3.2% | 41.2 | 276 | 2026/3 |
| 6 | キオクシアホールディングス※ | 1,307 | +13.8% | 46.2 | 140 | 2026/3 |
| 7 | ソニーグループ※ | 1,155 | +3.3% | 42.7 | 2,166 | 2026/3 |
| 8 | ファナック | 1,144 | −1.7% | 40.0 | 4,842 | 2026/3 |
| 9 | レゾナック・ホールディングス※ | 1,132 | +10.3% | 46.3 | 346 | 2025/12 |
| 10 | アドバンテスト | 1,098 | +4.6% | 45.7 | 2,033 | 2026/3 |
| 11 | SCREENホールディングス※ | 1,080 | +1.7% | 42.0 | 653 | 2026/3 |
| 12 | NTT※ | 1,056 | −1.2% | 41.4 | 2,606 | 2026/3 |
| 13 | 富士通 | 1,012 | +9.0% | 42.7 | 32,224 | 2026/3 |
| 14 | 日立製作所 | 995 | +3.5% | 42.2 | 25,934 | 2026/3 |
| 15 | NEC | 994 | +3.2% | 43.1 | 21,934 | 2026/3 |
| 16 | パナソニックホールディングス※ | 988 | +3.3% | 44.1 | 1,431 | 2026/3 |
| 17 | 東京応化工業 | 973 | +12.4% | 40.7 | 1,555 | 2025/12 |
| 18 | ソシオネクスト | 959 | +3.6% | 50.6 | 2,111 | 2026/3 |
| 19 | フジクラ | 935 | +7.8% | 43.4 | 2,333 | 2026/3 |
| 20 | TDK | 921 | +10.9% | 43.0 | 6,573 | 2026/3 |
| 21 | ダイフク | 918 | +11.6% | 41.6 | 3,858 | 2025/12 |
| 22 | AGC | 905 | +1.9% | 43.4 | 8,122 | 2025/12 |
| 23 | 信越化学工業 | 899 | +2.6% | 40.8 | 4,059 | 2026/3 |
| 24 | 住友電気工業 | 896 | +5.4% | 43.2 | 7,209 | 2026/3 |
| 25 | オムロン | 888 | +8.3% | 44.5 | 3,855 | 2026/3 |
| 26 | 安川電機 | 860 | −1.1% | 42.7 | 3,114 | 2026/2 |
| 27 | 村田製作所 | 838 | +4.4% | 40.5 | 11,174 | 2026/3 |
| 28 | SMC | 780 | −8.5% | 41.1 | 6,560 | 2026/3 |
| 29 | イビデン | 766 | +4.1% | 40.2 | 4,036 | 2026/3 |
| 30 | 古河電気工業 | 749 | +7.3% | 43.4 | 4,009 | 2026/3 |
※は持株会社単体の数字
前年からの上げ幅が最も大きかったのはキオクシアホールディングスの13.8%で、ディスコと東京応化工業の12.4%、ダイフクの11.6%、TDKの10.9%、レゾナック・ホールディングスの10.3%が続く。うち3社は直近の通期決算で過去最高益を更新し、2社も増益だった。
半導体製造の後工程で切断や研削を行う装置を手がけるディスコは、前年から208万円増の1,880万円。AIの需要拡大でデータセンター向け投資が広がり、同社の売上高は6期連続で過去最高を更新している。東京応化工業は866万円から973万円、ダイフクは823万円から918万円、TDKは830万円から921万円へ増えた。
電線ではフジクラが7.8%増、古河電工が7.3%増、住友電工が5.4%増と、3社そろって水準を切り上げた。データセンターをつなぐ光ファイバーや光配線の引き合いが、AI需要の広がりとともに強まっている。
富士通は83万円増の1,012万円で、1,000万円の大台に乗せた。半導体の検査装置を手がけるアドバンテストは4.6%増。AI向け半導体の伸びが、検査装置の需要を大きく膨らませた。
総合電機では、日立製作所995万円、NEC994万円、パナソニックホールディングス988万円と、3社がほぼ同じ水準に並んだ。いずれも前年から3%台の増加だった。
東京商工リサーチが8月に公表した2025年度決算の調査では、上場企業3,123社の平均年間給与は778万7,744円。1,000万円以上の会社は139社で、全体の約4.5%にとどまる。今回のランキング30社の単純平均は1,090万円、中央値は991万円と、上場企業の中でも水準は高い。
好業績の要因にAIを挙げる会社は、サプライチェーンの広い範囲に及ぶ。AI需要は業績にとどまらず、給与の数字にも表れている。
この記事のポイント
① NVIDIAの2026年5〜7月期決算は、売上高が962億ドル(前年同期比2.1倍)、純利益が597億ドル(同2.3倍)で、ともに四半期として過去最高だった。8〜10月期は売上高1,080億ドル前後と、さらに伸びる見通しだ
② AI半導体の買い手が広がっている。巨大テック向けの売上は前年同期の2倍。それ以外——AI開発の新興企業や一般企業、各国のAI基盤など——向けは同2.4倍と伸びで上回り、すでに売上全体の4割強を占める
③ 同社は、これから作るAI半導体のためにメモリーなどの部材を2,790億ドル分予約した。前回決算時点の1,190億ドルから3カ月で2倍超に増やし、今後の需要拡大に備える
NVIDIAの2026年5〜7月期決算は、売上高が前年同期比2.1倍の962億ドル(約15兆円)、純利益が2.3倍の597億ドルと、ともに四半期として過去最高を更新した。主力のデータセンター向けの売上高が2.2倍の890億ドルと全体の9割超を占め、業績をけん引した。8〜10月期の売上高は1,080億ドル前後を見込む。
この規模の業績拡大は、同社の標準になった。株式市場はそれを先に織り込んでいる。これまで市場予想を上回る決算が4四半期続いても、発表翌日の株価はいずれも下落した。
だが、今回は発表翌日に株価が8.7%上昇。動かしたのは業績の伸び率ではなく、この先の需要に対する期待だ。同社は、決算説明会で2028年1月期通期の売上高が前年比70%増になるとの暫定見通しを示した。
では、その需要を誰が担っているのか。同社製AI半導体の買い手は、顔ぶれが変わりつつある。
データセンター向け売上を買い手別に見ると、アマゾンやグーグルといった大規模クラウド事業者(ハイパースケーラー)向けは前年同期比2倍の487億ドルだった。それ以外——AI開発の新興企業や一般企業、各国が自前で開発・運用するAI基盤「ソブリンAI」など——への売上は403億ドルと同2.4倍で、データセンター向け売上の45%、売上全体でも4割強を占めた。
とりわけ伸びたのはソブリンAI向けだ。売上は前年同期の3倍超になったと、同社のコレット・クレス最高財務責任者(CFO)はアナリスト向け説明会で明かした。
巨大テック向けが細ったわけではない。同日、アマゾン傘下のクラウド大手AWSに今四半期から2028年半ばにかけて自社製の画像処理半導体(GPU)を追加で200万基供給することも公表した。
需要そのものが膨らむ背景には、AIエージェントの広がりがある。自ら考えて仕事をこなすエージェントAIは、自律的に動き続ける分、計算資源を多く使う(関連記事:NEC、部門長から平社員までAIの部署を新設——「エージェントAI」とは何か)。
ジェンスン・フアン最高経営責任者(CEO)は説明会で、これまでAIの大半は人が指示して動かしてきたとしたうえで、「この1カ月で境目を越えた。いまやAIの過半はエージェント型だ」と述べ、将来はすべての会社が多数のAIエージェントを持つようになるとの見方を示した。
同社はこれから作るAI半導体のために、メモリーなどの部材を2,790億ドル(約44兆円)分予約した。3カ月前の1,190億ドルから、2倍超に膨らんだ。
メモリー市場は、AI需要の高まりで需給がひっ迫し、価格が高騰している。メモリーなどの部材価格の上昇は利益率に影響する。売上総利益率は8〜10月期に74%、続く四半期に71〜72%まで下がって底を打ち、実施済みの値上げの効果が出る2028年1月期には72〜73%へ戻すと同社は見込む。
それでも高い値段で先々の部材を押さえる背景には、8月に量産出荷が始まった次世代製品「Vera Rubin」の立ち上げを含め、需要に供給が追いついていない状況がある。
自社製品の供給不足は、少なくとも2028年1月期の終わりまで続くとクレスCFOは説明した。供給できる量の上限から出たのが、同期の売上高70%増という見通しだ。
買い手は巨大テックの外まで広がった。フアンCEOは決算発表に際し、新たなAI研究所と新興企業の「黄金時代」を迎えていると述べた。
この記事のポイント
① ソフトバンクグループは9月4日、第70回無担保普通社債の利率を年4.75%に決めた。総額1兆円の7年債で、国内の個人向け社債として過去最大
② 使途は既存社債の償還資金と、スイスABBのロボット事業(買収総額53億7,500万ドル)の買収資金の一部。同社は2025年10月にABBと最終契約を結び、2026年内の完了を見込む
③ 孫正義会長兼社長は6月の株主総会で、AIモデル・半導体・AIインフラ・ロボットの4つの領域で「圧倒的No.1」を目指すと語った。今回の社債は、このうちロボットに向かう
ソフトバンクグループ(SBG)は4日、第70回無担保普通社債の利率を年4.75%に決めた。発行総額は1兆円、償還までの年限は7年だ。
国内の長期金利は高い水準で推移している。新発10年物国債の利回りは9月1日に約30年ぶりの3%台をつけ、4日の終値は2.90%だった。同社の個人向け社債の利率も、2025年11月の第67回(年限7年)の3.98%から4.75%へ上がった。
個人向け社債として、1兆円は国内最大になる。同社の個人向け社債で1回あたりの発行額は2025年4月の6,000億円がこれまで最大で、今回はそこから桁を上げた。
資金使途について同社は「国内社債の償還資金およびABBロボティクス事業の買収資金の一部に充当する予定」と説明する。
ABBロボット事業の買収について、SBGは2025年10月8日に最終契約を結んだ。買収総額は53億7,500万ドル(発表時のレートで約8,187億円)。ABBは産業用ロボットで世界大手の一角を占める。買収の完了は2026年内を見込む。
孫氏は6月の株主総会で、SBGの向かう先を4つの領域で説明した。AIモデル、半導体、AIインフラ、ロボットだ。「この4つの領域で世界一に、圧倒的No.1になりたい」と語り、今後16年でNAV(時価純資産)1,000兆円を目指すと述べた。
同社はAIモデルではOpenAIに出資、半導体では英Armを子会社化、AIインフラでは米オハイオ州で10ギガワット、フランスで5ギガワットのデータセンター計画を進める。ロボットの領域では、すでに数十社のAIロボット企業を傘下に収めている。
孫氏は同じ総会で、4つの領域をオセロの「四隅」に例えた。「新しい超知性の時代が来る中で、この『四隅』を押さえていきたい」。ABBの買収で、四隅の一つを固める。
世界のAI投資は拡大が続く。米調査会社ガートナーは、2026年の世界のAI関連支出を前年比47%増の約2兆6,000億ドル、2027年には約3兆4,900億ドルと予測する。うち最大はデータセンターやAI半導体などのAIインフラで、全体の半分を超える。
孫氏は総会で「AI革命はまだ始まったばかり。AIの底力は、ここから一気に広がっていく」と語った。1兆円の社債は、「四隅」の一つを押さえる元手になる。
この記事のポイント
① テスラは、米フリーモント工場で旗艦車「モデルS」「モデルX」の生産を5月に終えた。空いた製造ラインでは、人型ロボット「Optimus(オプティマス)」を新たに組み上げる
② ロボットの頭脳を担うのは「フィジカルAI」——実世界を見て、考え、モノを動かすAIだ。生成AIからエージェントAIへと働く範囲を広げてきたAIの、次の段階にあたる
③ テスラだけの動きではない。米ボストン・ダイナミクスは人型ロボット「Atlas」の製品版を披露。中国の宇樹科技(ユニツリー)は8月、人型ロボット企業として中国初の上場を果たした。日本もフィジカルAIへの官民投資を2040年度までに10.5兆円と想定する
米カリフォルニア州のフリーモント工場は、テスラにとって飛躍の地だ。2012年、ここから旗艦セダン「モデルS」が世に出て、同社を世界的なEV企業に押し上げた。
しかしテスラは、モデルSと姉妹車「モデルX」の生産を、今年5月に打ち切った。そして、同じ地で新たに組み上げるのは、人型ロボット「Optimus(オプティマス)」だ。イーロン・マスクCEOは7月の決算説明会で、最初の生産ラインの設置を進めており、まもなく生産を始めると説明した。
旗艦車の生産をやめてまで推し進める転換は、同社が次の成長をどこに求めているかを示す。ただし、これはテスラ一社の決断にとどまらない。世界の各社が、同じ技術を追いかけている。熱視線の先にあるもの——「フィジカルAI」だ。
チャット型の生成AIは、作って渡した時点で仕事を終える。質問に答え、頼めば資料やプログラムコードも作るが、受け取った後の作業は人間に残る。この先の仕事まで自律的にやり遂げるのが、いま注目を集めるエージェントAIだ(関連記事:NEC、部門長から平社員までAIの部署を新設——「エージェントAI」とは何か)。
そして、フィジカルAIはこの自律を実世界へ持ち出す。カメラやセンサーで周囲の状況を捉え、物理法則を踏まえて次の動きを判断し、ロボットの体を実際に動かす。
フィジカルAIを積んだロボットは、すでに市場に出始めている。四足歩行ロボットなどで知られる米ボストン・ダイナミクスは今年1月、人型ロボット「Atlas(アトラス)」の製品版を披露し、Google DeepMindのAIモデルを組み込む提携を発表した。親会社の韓国・現代自動車グループは、2028年から米ジョージア州の自社工場にAtlasを投入し、年3万台の生産体制を整える計画を示した。
中国のロボットメーカー・宇樹科技(ユニツリー)は8月、人型ロボット企業として同国で初めて上海証券取引所に上場し、約61億元(1,400億円規模)を調達した。
フィジカルAIの搭載は人型ロボットに限らない。自動運転車も代表例で、工場の搬送ロボットや建設機械などにも広がりつつある。
しかし、各社がとりわけ人型に力を入れるのには、理由がある。今の職場も道具も、人間に合わせて設計されている。人型ロボットなら、学習データを取得しやすく、また現場を造り替えることなくそのまま働ける。テスラのロボット生産へのシフトも、この大きな流れの中にある。
前出のマスク氏は9月1日、米ノースカロライナ州で開催のG20イノベーション閣僚会合にオンラインで参加し、人型ロボットは「10年後に少なくとも10億台」まで普及する見通しだと語った。
この波は、日本にとって遠い話ではない。政府は7月に策定した官民投資ロードマップで、フィジカルAIへの官民投資を2040年度までに10.5兆円と想定する。土台にあるのは、産業用ロボット市場で世界シェア約7割を握る産業の厚みだ(関連記事:ノエトラとは何か——日本がフィジカルAIの勝機を託す44社連合)。
フィジカルAIの本格的な普及に向けては、安全性や社会的受容性といった新技術につきものの宿題が残る。一方で、人手不足を補う一手としても期待を集めている。
旗艦車を14年送り出したラインを、テスラはロボット量産の始点にした。同じスタートラインが、世界中で引かれ始めている。
この記事のポイント
① NECは、部門長から平社員まで部署全体をAIで構成した「コーポレートAI・Workforce部門」を新設した。職務の定義から遂行までAIが自ら進め、人は品質管理やガバナンスの統制を受け持つ
② 「エージェントAI」は、目標に対して道筋を立てて実行し、自律的に仕事をやり遂げる。任せられる範囲が広がるほど、AIと人の役割分担の設計が企業の課題になる
③ 部署や工程をまるごとAIに任せる動きはNECにとどまらない。総合電機大手の日立製作所は、システム開発の全工程をエージェントAIが担える仕組みを発表した
NECが8月に新設した「コーポレートAI・Workforce部門」は、部門長から平社員まで、部門の役割をAIが担う。必要な仕事を考えるところから実行までをAIが自律的に進める。人は仕事の品質担保やルール逸脱を防ぐ統制(ガバナンス)に回る。
設立前の実証では、役員会議向けの経営分析やリスクの予兆検知をAIが一貫して手がけ、同業務にかかる時間を約7分の1に短縮したという。部署を支える技術は「エージェントAI」と呼ばれる。
チャット型の生成AIは、質問に答え、頼めば資料も作る。ただし、成果物を人に渡した時点で役割を終え、結果が合っていたのか、役に立ったのかを自ら確かめることはない。確認して次の作業を決めるのは人の仕事だ。
エージェントAIは、こうした確認や修正の工程も自ら進める。仕事を振り返り、間違いに気づき、データを取り直し、修正する。次の一手も自分で決める。目標を渡すだけで仕事が最後まで進むのは、この繰り返しを人の承認なしに回せるためだ。
遠い未来の構想ではない。ソフトウェア開発の現場では、コードを書き、動作を確かめ、直すところまでをAIに任せる使い方がすでに広がっている。
エージェントAIそのものはすでに多くの現場で稼働している。
近年、企業のAI活用は社員にAIツールを配る形で広がってきた。全社員にアカウントを配り、研修を行い、どう使うかは一人ひとりに委ねる。AIは頼まれた分だけ働き、仕事の担当はあくまで人だ。成果も、使い手の腕に懸かっていた。
NECの新部署では、仕事の担当者がAIになる。役割の異なる複数のAIが職務を受け持って働き、マネージャー役のAIが部下役のAIの働きぶりを管理する。人は見守る側に立つ。組織図にAIのみで構成する部署が正式に載るのは、国内の大手企業ではほとんど例がない。
NECは5月に公表した2030中期経営計画で「AIの社会実装」を成長戦略の柱に据え、企業のAX(AIトランスフォーメーション)を支援する事業で2030年度に売上収益1兆3,000億円と、2025年度の約1.8倍を目指す。新部署はこの戦略の実践の場でもある。培ったノウハウは、他の企業にも提供していく計画だ。
日立製作所も7月、システム開発の全工程をエージェントAIが担える仕組みを発表した。まず自社内の開発で使い始め、2027年度には工程全体の生産性を3割高める計画を掲げる。
いずれもまだ一部の先行例だが、どの仕事をAIに任せ、人が何を担うかという線引きは、多くの企業に共通する設計課題になる。
「AIネイティブカンパニー」を掲げるNECは、人の役割はAIが働きやすい環境の整備や、AIには担えない意思決定・変革の実行などにシフトするとみる。国内の労働人口が減少する中、AIを代替ではなく人の能力を拡張する「増力」とする考え方だ。
AIに任せた仕事の量は、すでに数字になっている。エージェントAIは働くほど計算を重ね、データを読み書きする。データの記憶を担う半導体メモリー大手キオクシアの4〜6月期決算は、純利益が前年同期の46倍に膨らみ、同社はエージェントAIの普及拡大を需要の背景に挙げている(関連記事:純利益46倍のキオクシア決算が映す「転換点」、AIは使われる段階へ)。
任せた仕事の成果は、まだ決算の数字に埋もれている。AIがどれだけ利益を押し上げたのかを切り出して示す会社は少ない。エージェントAIに仕事を任せる流れは止まらない。任せた先で人は何を担い、何を生み出すのか——各社が決算で語り始めたとき、答えは数字になる。
この記事のポイント
① FDE(フォワード・デプロイド・エンジニア)は、顧客の現場に入り込み、AIを使った課題解決のシステムを開発・実装する技術者を指す。システムを「作って渡す」のではなく「現場で共に作る」働き方が特徴だ
② 日立製作所はFDEを2026年度末までに国内で約300人から約1,000人へ、海外でも約100人から約350人へ、いずれも3倍超に拡大する計画を掲げる。AI実装の需要の高まりで、FDEの人員数はひとつの経営指標になった
③ 生成AIビジネスの勝負どころは、モデルの性能に加え、実装に広がった。2026年4月から5月にかけ、AIモデルを作るGoogleやOpenAI、Anthropicが相次いで実装支援に乗り出した。同じ動きは、コンサルティング大手にも及ぶ
第1四半期として過去最高の売上収益を計上した日立製作所は、「FDE」と呼ぶ技術者を国内の約300人(7月時点)から年度末に約1,000人へ、海外でも約100人から約350人へ増やす計画を明らかにしている。
売上高や利益と並び、ひとつの職種の人数が決算資料に載る。FDEの人数は、経営の主要な数字のひとつになっている。
FDEは、顧客の現場に入り込み、AIを使った課題解決のシステムを共に開発・実装する技術者を指す。企業のAX(AIトランスフォーメーション)を支える存在で、AI導入が広がるにつれて新たな職種として一般化し始めた。
Googleが東京で出しているFDEの求人票は、この仕事について、最先端のAIと顧客の現場で実際に動くシステムとの「ギャップを埋める」ことだと説明する。顧客のシステム環境に合わせ、日常業務で使いやすい形に落とし込む。
AIの力を十分に引き出すには、導入の前後にやるべき仕事が多い。顧客のデータの整備や誤答への対策、既存システムとの連携、セキュリティ要件への対応——こうした地道な仕事が、引き出せる価値の大きさを決める。FDEは、それを専門に担う技術者だ。
FDEの仕事は、企業の課題を聞いてシステムを作り動かす点で、SIer(システムインテグレーター)の仕事と重なって見える。主な違いは、仕事の区切りにある。SIerの仕事は、先に仕様を決め、そのとおりのシステムを納めることでひと区切りとなる。FDEの仕事は、仕様を決めるところから現場で成果が出るまでを、一人の技術者が通して担う。
AIの導入では、仕様を先に決めきれないことが少なくない。どの業務で効くのか、どのデータを読ませるか、どこまで任せてよいかといった点は、実際に使う中で分かってくることが多いためだ。FDEは顧客の現場に入り、使い方を決めて動かし、効果が出るまで手直しを続ける。
この職種に、GoogleやOpenAI、AnthropicといったAIモデルの作り手が力を入れ始めた。2026年4月、Google Cloudはコンサル大手のアクセンチュアと共同で、企業のAIエージェント導入を支援するプログラムを発表。両社のFDEの協働を明記した。
5月には、OpenAIが導入支援の新会社設立を発表した。FDEら約150人と、19社から集めた40億ドル超の初期投資で始動する。同月、Anthropicも米投資大手ブラックストーンやゴールドマン・サックスらと企業向けAIサービス会社の設立を発表し、7月に発足させた。
モデルの性能を競ってきた3社が、この春、相次いで同じ領域へ踏み出した。生成AIビジネスの勝負どころが「モデルを作る」から「現場で効かせる」に広がっていることの表れだ。
モデルの作り手は、日本のIT大手とも手を組む。日立はOpenAI、Anthropicと提携。NECは4月にAnthropicとの協業を始め、6月には金融8社との取り組みに広げた。富士通の磯部武司副社長(CFO)も、FDEによる実装で対価を得る事例があると決算説明会で説明している。
FDEは、コンサルティング大手にも広がる。Googleと組むアクセンチュアに加え、デロイトトーマツは6月、採用や育成を担う「FDEマネジメントオフィス」を設け、FDE人材の活用を本格化。上流工程の戦略策定だけでなく、現場での実装までやり切る体制を整える。
AIモデルを作る会社には、自社のAIが業務に組み込まれ、使われ続けることで利用料が入る。実装を請け負う会社には、構築や運用の対価が入る。同じ案件が、双方の事業を伸ばす。
この新たな勝負の行方は、AIビジネスの勢力図に影響する。FDEの人数は、それを測る指標になった。